
Zaduženost iznad tri EBITDA je problem – za firmu, ne za banku
BankeIntervjuInvesticijeIzdvajamoPoslovanje
14.11.2026 12:21 Autor: Marko Andrejić 0
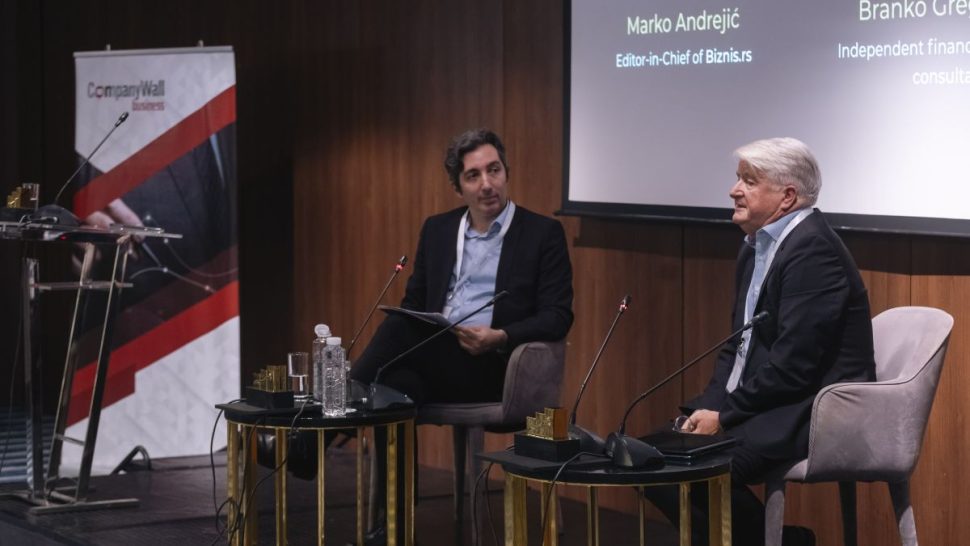
Firme u regionu mirno žive sa dugom od pet puta EBITDA, banke im to tolerišu, a lekciju koju je Slovenija naučila na najskuplji mogući način niko kao da ne želi da prepiše. Inače, optimizacija rezultata nije balkanski izum, ali frizirani bilans jeste problem. Što se tiče Alta banke, ona ne predstavlja sistemski rizik, ali bankarska industrija jeste postala previše udobna, a tradicionalne banke su, ako ne promene tehnološku osnovu, „već sada zombiji“, poručio je Branko Greganović, savetnik za korporativne finansije i prestrukturiranje, i bivši predsednik Izvršnog odbora NLB banke u Beogradu i Skoplju, u razgovoru na dodeli priznanja Regionalni Zlatni bilans 2026.
Konferencija je održana u četvrtak u beogradskom hotelu Metropol, u organizaciji portala Biznis.rs i regionalnih poslovnih medija – crnogorskog Biznis.me, hrvatskog Financije.hr i slovenačkog Lider.si – uz korišćenje podataka i analitike regionalne bonitetne kuće CompanyWall Business.
Na pitanje šta bankar prvo pogleda u bilansima kada mu na sto stigne zahtev za kredit, Branko Greganović, finansijski stručnjak i konsultant sa više od 35 godina iskustva u bankarstvu, korporativnim i javnim finansijama, kaže da to nisu ni prihod, ni marža, ni novčani tokovi, već jedan pokazatelj koji bi trebalo da bude u prvom planu.
„Postoji jedna očita stvar koja se jako često ne uzme u obzir, iznenađujuće, jednostavno se tretira u drugom planu u celom regionu, a to je zaduženost. Mislim da je zaduženost metrika, indikator koji je ipak najmanje u centru zahteva preduzeća“, rekao je Greganović.
Pravilo je, prema njegovim rečima, jednostavno: dug preduzeća ne bi trebalo da pređe dva do tri puta normalizovanu EBITDA. Normalizovanu zato što EBITDA zbog jednokratnih okolnosti zna da varira iz godine u godinu, pa računicu treba praviti na nekom realnom, prosečnom nivou.
„Sve što je zaduženost veća od dva do tri puta EBITDA je potencijalno problematično. Ne za banku, nego za preduzeće. Ovde u regionu, u principu, čak i kreditne politike nekih banaka ne tretiraju pet puta EBITDA kao neki veliki problem, što je analitički dosta problematično“, upozorio je.
Tu, kaže, počinje večita rasprava sa klijentima. Oni takvu zaduženost smatraju normalnom. Banka bi je komercijalno možda i prihvatila, ali joj regulativa to ne dozvoljava, pa ona tu temu problematizuje.
Za ilustraciju je posegnuo za iskustvom zemlje koju dobro poznaje. „Ja sam inače Slovenac“, podsetio je, pa opisao kako je Slovenija početkom dvehiljaditih, sve do krize kada je praktično ceo slovenački bankarski sistem morao da bude dokapitalizovan, zaduženost od 15 do 20 EBITDA smatrala normalnom. Rezultat je bio kreditni šok 2012. i 2013, kakav u tom obimu nije doživelo nijedno drugo tržište u regionu.
„Mislim da je Slovenija naučila na teži način i da svi treba nešto da učimo iz tuđih grešaka“, rekao je Greganović.
Optimizacija nije zločin, frizirani bilans jeste
U regionu se finansijski izveštaji često prave za Poresku upravu, a ne za banku, i dobit se svesno spušta. Iskusni stručnjak tu ne vidi balkansku specifičnost.
„Nemamo mi u regionu tapiju na optimizaciju poslovnog rezultata. To je potpuno legitimna i legalna priča. Problem nastaje kada optimizacija pređe u falsifikovanje poslovnih rezultata, kada se rezultati friziraju na način koji više ne odražava činjenično stanje u preduzeću“, objasnio je.
Prema njegovim rečima, ljudi u reviziji umeju da budu „malo prekreativni“, često čak i dobronamerno i u najproduktivnijem pristupu. „Zato što vide da i drugi to rade, često se onda nehotice ili ne pazeći pređe ta granica i onda nastaje problem.“
Kao primer naveo je Microsoft, koji je, kako kaže, u jednom periodu kupovao zemljište i nekretnine u Stenovitim planinama kako bi sakrio profitabilnost osnovne delatnosti.
„To se zapravo nije znalo sve dok zaštita konkurencije nije krenula da ih goni zbog dominantne tržišne pozicije. Nije čak bio neposredno poreski razlog, ali i to dobro dođe. Dugo su krili koliko su profitabilni u osnovnoj delatnosti, što je regulatora moglo da navede da ranije pokrene antimonopolski postupak.“
Mehanizam je opisao bez ukrasa: operativna delatnost ima maržu od, recimo, 350 odsto, na to se stave neoperativna sredstva sa minus 350 odsto i sve izgleda normalno. „Samo po sebi, čak ni u poreskoj dimenziji, to nije problematično, ali su u nekom kontekstu i oni prekoračili granicu i na kraju ipak bili kažnjeni.“
Priznanje koje ima težinu i u banci
Priznanje Regionalni Zlatni bilans dodeljuje se isključivo na osnovu brojeva iz finansijskih izveštaja – kontinuiteta profitabilnog poslovanja, likvidnosti, boniteta – bez žirija koji donosi subjektivnu procenu. Pitali smo Branka Greganovića da li takvo priznanje menja pristup u razgovoru privrednika sa kreditnim referentom.
„Apsolutno menja“, odgovorio je. „Eksterni dokazi i nezavisne provere poput vaše igraju veliku ulogu.“
Da bi se to razumelo, kaže, treba se podsetiti da je analiza kreditnog rizika, kao i svaka druga stvar u životu i poslu, funkcija kvaliteta predviđanja.
„Prošlost je važna u onoj meri u kojoj ti pomogne da razumeš šta će se desiti. To što se desilo, desilo se. Iz retrovizora ne možeš mnogo naučiti o tome kako da voziš.“
Nezavisne analize podižu ugled firme, a to banci praktično smanjuje rizik u proceni projekcija. Razgovori i poverenje u ono o čemu se priča sa rukovodstvom preduzeća rastu, rizik se smanjuje, a količina kredita raste. Rejtinzi, nagrade i javne obaveze prema nekoj budućnosti banci jako olakšavaju ono što je zapravo najteže: da proceni šta će se desiti za tri, pet, nekad i deset godina, zaključio je.
Alta banka nije sistemski rizik
U prethodnom intervjuu za majsko izdanje časopisa Biznis.rs Branko Greganović je ocenio da je bankarski sistem Srbije „konsolidovan i stabilan“. Ni posle najnovijih dešavanja oko Alta banke ne odustaje od te ocene.
„Apsolutno stojim na toj poziciji. Alta banka ne predstavlja sistemski rizik za bankarski sistem u Srbiji, a ne predstavlja sistemski rizik ni za Severnu Makedoniju“, rekao je.
Sistem je, objašnjava, zbog regulative Narodne banke Srbije koja je pod jakim uticajem ECB-a doveo banke u situaciju u kojoj su, ekonomski gledano i sa stanovišta profitabilnosti, čak prelikvidne i prekapitalizovane.
„Na kraju krajeva, glavne banke u Srbiji su u ovom trenutku evropske banke koje su pod direktnim nadzorom Evropske centralne banke i NBS. Standardi upravljanja tih banaka, i kada je reč o likvidnosti i kada je reč o kapitalnoj adekvatnosti – iako je likvidnost tu mnogo važnija – daleko su iznad onoga što može da ugrozi problem sa bankom poput Alte.“
Zato nema razloga ni za uznemirenje, a kamoli za paniku, kaže Greganović.
„Strah je jak pokretač i to treba razumeti i poštovati. Zato u takvim situacijama centralna banka i država moraju da izađu sa jasnim stavom, da svojom obavezom pokažu da stoje iza toga da je finansijski sistem stabilan. Potpuno je normalno da se ljudi malo uzbude. To su im često životne ušteđevine i treba iskazati poštovanje odgovornim odnosom centralne banke i države u komunikaciji u tim periodima“, rekao je.
Udobna industrija koja je zadremala
Ako je sistem toliko stabilan, nije li posle konsolidacije i rekordnih profita postao i previše komforan? Ko danas zaista konkuriše za dobrog klijenta?
„To je sistemsko pitanje, a ne toliko individualno, iako se kod bankara verovatno često pokazuje na individualnom nivou. To jeste u ovom trenutku dosta udobna industrija. To je naličje toga što je tako jako regulisana i naličje onoga što se desilo posle 2008. i 2009. Mislim da je cela stvar u ovom trenutku malo previše uspavana kada je reč o razvojnom kapacitetu i fokusu na klijenta“, ocenio je Greganović.
Mehanizam je, kaže, prozaičan.
„Ako ste dugi u euriboru, ako imate više euribora u aktivi nego u pasivi, kada Evropska centralna banka podigne kamatnu stopu i euribor poraste profitabilnost vam se poveća i da ništa ne radite.“ Te strukturne stvari jačaju banke, što je, priznaje, veoma pozitivno kada se govori o slučajevima poput Alta banke.
„Ali kada je reč o samoj industriji i onome što je očekuje u narednih 10 ili 20 godina, pre svega sa tehnološkom transformacijom, to predstavlja dosta veliki rizik. Complacency ili samozadovoljstvo može konkretnim bankama na nešto duži rok jako da škodi. Ne u katastrofičnom smislu, nego kroz polako, postepeno smanjenje konkurentnosti.“
Banke budućnosti: isti posao, druga tehnologija
Profesor Beogradske bankarske akademije nedavno je za Biznis.rs rekao da tradicionalnim bankama preti „kriza identiteta“ do 2030. Greganović prvo upozorava na semantiku, jer se o toj temi mnogo priča, a treba paziti na reči.
Slovenija i Hrvatska, kaže, već osećaju direktan pritisak takozvanih digitalnih banaka, neobanaka, pre svega Revoluta. Tamo su pale tri poslednje barijere za ulazak na tržište. Prva i najvažnija je jezik, koji lokalne banke čuva do kraja. Druga je veličina tržišta. Treća je regulativa: lokalna regulativa na malom tržištu sa specifičnim jezikom objektivno je veoma velika prepreka.
„Sve te barijere su u Sloveniji i Hrvatskoj de facto već potpuno pale i tamo se taj pritisak već oseća. U ostalim državama mislim da je barijera jezika definitivno pala. Koliko će ovi igrači to iskoristiti zavisi od veličine tržišta, koje je malo, pa se to neće desiti tek tako. Isto važi i za regulativu, koja je lokalna i niko ne voli da se bavi tako malim tržištem. Ali i to se jako brzo kreće. Pitanja regulative sa generativnom veštačkom inteligencijom dobijaju potpuno drugu dimenziju“, rekao je.
Zato misli da ostala tržišta u regionu potcenjuju koliko brzo će ih stići pritisak koji je u Sloveniji i Hrvatskoj već prisutan.
Najvažnije je, međutim, da se sam poslovni model ne menja.
Pročitajte još:
„Mislim da će biznis model postojećih komercijalnih banaka kakve znamo u regionu ostati. Depozit-kredit, taj poslovni model sigurno će ostati. Ono što će se promeniti jeste tehnološka osnova, a preko nje i rad sa klijentima i dostupnost komunikacije. Kvalitet usluge i doživljaj komunikacije sa bankom promeniće se zbog onoga što sada omogućava tehnologija.“
Revolut tako ulazi pravo u tradicionalno bankarstvo. U Južnoj Americi to radi brazilska Nubank, a u Rusiji banka koja se nekada zvala Tinkoff, a danas T-Bank, i koja je od starta bila digitalna.
„Mislim da su tradicionalne banke, koje počivaju na drugoj tehnološkoj osnovi i imaju drugi kapacitet kreiranja iskustva klijenta, već sada zombiji. Pitanje je samo na kom horizontu: 20-30 godina, možda više, možda manje. Ali to je u ovom trenutku najveći rizik za njih. Iskustvo Slovenije i Hrvatske pokazuje da se to uvek desi pre nego što čovek očekuje.“
Sutra, u drugom delu razgovora: zašto Srbija ulazi u radikalnu promenu modela rasta i zašto evropski standardi ne treba da čekaju članstvo u EU, šta razvojnoj banci zaista treba i zašto referentna kamatna stopa NBS „nema nikakvu praktičnu vrednost“.


Novi broj magazina „Biznis.rs” donosi brojne ekskluzivne poslovne priče, intervjue i dešavanja iz regiona i sveta…
| Valuta | Srednji kurs |
|---|---|
 EUR — Evro | 117,6203 |
 USD — Američki dolar | 106,3475 |
 CHF — Švajcarski franak | 127,1846 |
 GBP — Britanska funta | 140,6605 |
 BAM — Konvertibilna marka | 60,1383 |
Izvor: Narodna banka Srbije. Kurs je izražen u RSD za jedinicu valute.


Nema komentara. Budite prvi koji će ostaviti komentar.