
Kada se na troškove tim bildinga ne plaća porez?
10.10.2026 10:42 Autor: Ljiljana Begović 1


Organizovanje tim bildinga za zaposlene može biti poreski povoljnije nego što se na prvi pogled čini, ali samo ako kompanija prethodno ispuni sve propisane uslove. U suprotnom, troškovi ovakvog događaja mogu se tretirati kao primanje zaposlenih, na koje se obračunavaju porez i doprinosi.
Iako se tim bilding najčešće vezuje za druženje, zabavu i jačanje odnosa unutar kolektiva, poreski propisi ga posmatraju kroz drugačiju prizmu. Zakon o porezu na dohodak građana, naime, kao opšte pravilo propisuje oporezivanje različitih davanja i pogodnosti koje poslodavac obezbeđuje radnicima. Ipak, predviđa i određene izuzetke.
Među njima je kolektivna rekreacija zaposlenih. Član 18a Zakona omogućava poresko oslobođenje za ove izdatke, dok su detaljniji kriterijumi uređeni pravilnikom Ministarstva finansija koji se odnosi na organizovanje rekreacije, sportskih događaja i drugih aktivnosti zaposlenih.
Poreska savetnica Zvezdana Pisarević ukazuje da je time i formalno prepoznato da kompanija može da organizuje aktivnosti čiji je cilj bolje zdravlje zaposlenih i kvalitetniji odnosi u kolektivu, a da trošak pod određenim uslovima ne bude oporezovan kao zarada.
„Međutim, nije dovoljno da poslodavac na računu jednostavno navede da je plaćena usluga tim bildinga. Da bi se primenilo oslobođenje, mora da postoji jasan trag koji pokazuje zbog čega je događaj organizovan, ko je imao pravo da mu prisustvuje i na koji način je realizovan“, navodi Pisarević.
Ona ističe da je jedan od osnovnih preduslova da mogućnost organizovanja kolektivne rekreacije bude predviđena aktima poslodavca.
„Uobičajeno je da se takva odredba nalazi u pravilniku o radu, dok kompanije koje nemaju takav opšti akt ovu mogućnost mogu urediti kroz ugovore o radu. Nakon toga potrebno je doneti konkretnu odluku o organizovanju događaja. Ona ne bi trebalo da bude samo formalnost, već mora da objasni prirodu aktivnosti i njenu svrhu“, objašnjava poreska savetnica.
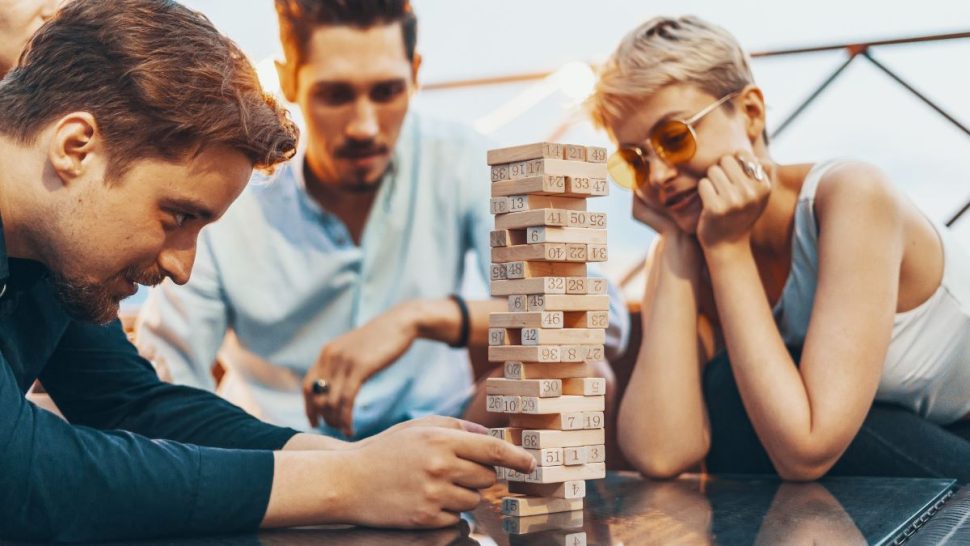
Nije dovoljno organizovati događaj samo za rukovodstvo
Posebno važan uslov odnosi se na broj zaposlenih kojima je tim bilding dostupan. Poresko oslobođenje ne može se koristiti za događaj koji je praktično namenjen samo odabranim zaposlenima.
Prema pravilima, mogućnost učešća mora imati najmanje 70 odsto ukupnog broja zaposlenih. Zbog toga tim bilding ne može biti organizovan tako da, na primer, samo menadžeri kompanije dobiju mogućnost da učestvuju, dok ostali radnici budu isključeni.
Pisarević savetuje da kompanije pre samog događaja utvrde interesovanje zaposlenih. Interna anketa može pokazati koliko ljudi zaista želi da učestvuje, što je važno i zbog činjenice da tim bilding mora ostati dobrovoljan.
„Ako se utvrdi da je za događaj zainteresovano 70 odsto zaposlenih, najmanje 70 odsto tog broja trebalo bi da se pojavi na samom događaju. Zato je preporučljivo voditi evidenciju prisutnih i obezbediti njihove potpise kao dokaz da je aktivnost zaista održana“, kaže naša sagovornica. Takođe, Pisarević ističe da radnik ne može biti primoran da učestvuje, niti sme da bude kažnjen zato što je odlučio da ne ide na tim bilding.
„Zaposleni koji su u tom periodu na odmoru ili bolovanju i dalje se računaju u ukupan broj radnika kojima je učešće bilo omogućeno“, navodi poreska savetnica.
Računi moraju da potvrde šta je firma zaista platila
Kod poreskog tretmana ovih troškova važnu ulogu ima i dokumentacija. Firma mora biti u stanju da pokaže da je događaj organizovan upravo na način koji je prethodno odobren. Zato je potrebno sačuvati dokumentaciju koja prati ceo proces – od odluke poslodavca do dokaza o realizaciji događaja. Ponude, ugovori, računi dobavljača i drugi dokumenti mogu biti važni prilikom dokazivanja opravdanosti troška.
„Posebno je značajno da poslodavac plaćanje izvrši neposredno dobavljaču. Na taj način postoji jasan finansijski trag koji povezuje firmu, dobavljača i konkretnu uslugu. Ako dokumentacija nije potpuna ili neki od propisanih uslova nije ispunjen, situacija se menja. Tada se pogodnost koju je radnik dobio može posmatrati kao zarada, što znači da se na odgovarajući iznos obračunavaju porez i doprinosi“, kaže Pisarević.
Pri tome nije svaki trošak vezan za organizaciju događaja automatski korist zaposlenog. Ako firma plaća tehničku podršku, dekoraciju, zakup prostora ili određene usluge koje imaju sopstvenu poslovnu svrhu, ti izdaci se ne uključuju u osnovicu za obračun zarada na isti način kao direktne pogodnosti poput hrane, smeštaja ili prevoza zaposlenih.
Zašto tim bilding ne treba automatski knjižiti kao reprezentaciju?
U praksi se, prema rečima poreske savetnice, dešava da računovođe troškove tim bildinga svrstavaju u reprezentaciju. Takav pristup može biti nepovoljan za kompaniju jer za reprezentaciju postoji posebno poresko ograničenje – u poreskom bilansu priznaje se najviše do 0,5 odsto ukupnih prihoda.
Trošak tim bildinga, kada su ispunjeni propisani kriterijumi, ima drugačiji poreski tretman i ne treba ga automatski svoditi na reprezentaciju.
„Za potrebe knjigovodstva, kada su ispunjeni uslovi za oslobođenje, trošak se evidentira na kontu 529, koji obuhvata ostale lične rashode i naknade. Ako uslovi nisu ispunjeni i izdatak dobije karakter zarade zaposlenog, koristi se konto 520, odnosno troškovi zarada i naknada zarada. Situacija je dodatno specifična kada tim bilding nije isključivo rekreativnog karaktera. Ako kompanija, na primer, tokom istog događaja organizuje stručnu edukaciju, a zatim sportske ili zabavne aktivnosti, potrebno je razdvojiti troškove“, naglašava poreska savetnica Zvezdana Pisarević.
Pročitajte još:
Izdaci koji se odnose na poslovno opravdanu edukaciju, poput angažovanja predavača, sale ili ozvučenja, mogu imati pravo na odbitak prethodnog PDV-a kada su ispunjeni uslovi za to. Nasuprot tome, PDV sadržan u troškovima rekreativnog dela, poput animatora, rekvizita i opreme za zabavu, ne može se odbiti.
Kod klasičnog tim bildinga firma, po pravilu, nema pravo na odbitak prethodnog PDV-a, jer se takvi izdaci mogu posmatrati kao reprezentacija ili trošak ličnih potreba zaposlenih.
Tim bilding nije službeni put
Još jedna česta nedoumica odnosi se na dnevnice. Zaposleni koji odlazi na tim bilding ne stiče samim tim pravo na dnevnicu.
Dnevnica je namenjena situacijama kada radnik putuje van prostorija poslodavca kako bi obavio određeni posao. Pošto je tim bilding namenjen rekreaciji i kolektivnim aktivnostima, njegovo prisustvo samo po sebi nije dovoljan osnov za isplatu dnevnice.
„Drugačije može biti sa zaposlenima koji su zaduženi za organizaciju samog događaja. Ako oni tokom angažovanja ispunjavaju uslove za službeni put, mogu imati pravo na dnevnicu, ali se i u tom slučaju primenjuju opšta pravila. Ukoliko njihov angažman traje manje od osam sati, pravo na dnevnicu ne postoji po tom osnovu“, zaključuje poreska savetnica Zvezdana Pisarević.



Otac i sin upravljaju najvećom svetskom sportskom imperijom
objavljeno 12.9.2026


Most Manajle čeka velika sanacija – radovi vredni 142,5 miliona dinara
objavljeno 14.9.2026

Država daje subvencije građanima za zamenu stolarije od 50 do 65 odsto
objavljeno 12.9.2026

Prve kazne za deljenje prevoza preko BlaBlaCar, iznosi i do 150.000 dinara
objavljeno 16.9.2026
Novi broj magazina „Biznis.rs” donosi brojne ekskluzivne poslovne priče, intervjue i dešavanja iz regiona i sveta…


ŽIZI
10.10.2026 #1 AuthorMa čim je država propisala kad se ne plaća porez na te žurke, znaj da su dobro sračunali kako da nam uzmu na nekoj drugoj krivini.