
Šta se dešava sa sredstvima na računu kada ih pretvorite u elektronski novac?
6.10.2026 15:16 Autor: Ljiljana Begović 0


Plaćanja su danas sve više deo našeg digitalnog okruženja – kupovinu obavljamo putem interneta, plaćamo mobilnim telefonom, koristimo različite aplikacije i digitalne novčanike. Ipak, među brojnim pojmovima koji se koriste za savremene načine plaćanja često nije jednostavno napraviti razliku između elektronskog novca, novca na računu, platne kartice i digitalnog novčanika.
Petar Blagojević iz Sektora za platni sistem Narodne banke Srbije kaže da je, prema Zakonu o platnim uslugama, elektronski novac – elektronski pohranjena novčana vrednost koja predstavlja novčano potraživanje prema izdavaocu. On se izdaje nakon prijema novčanih sredstava radi obavljanja platnih transakcija, a prihvata ga lice koje nije njegov izdavalac.
Blagojević objašnjava da elektronski novac predstavlja zamenu za gotov novac, s tim što se čuva u elektronskom ili magnetnom obliku, na primer na čipu, serveru ili platnoj kartici. Njegova upotreba omogućava kupovinu robe i usluga putem interneta, brzo i sa bilo koje lokacije. Osim plaćanja proizvoda i usluga, moguće je i prenošenje elektronskog novca između lica koja ga poseduju.
Važno je, međutim, razlikovati elektronski novac od sredstava koja se nalaze na tekućem, odnosno platnom računu. Platni račun služi za uplate, prenose i isplate novčanih sredstava. Kod elektronskog novca situacija je drugačija – korisnik predaje novac izdavaocu, a zauzvrat dobija posebno izdatu elektronsku novčanu vrednost.
Sredstva koja institucija elektronskog novca primi radi njegovog izdavanja ne smatraju se depozitom. Zbog toga institucija elektronskog novca na ta sredstva ne može da plaća kamatu, niti može da ih koristi na način na koji banka koristi sredstva prikupljena kroz depozite.
Ko može da izdaje elektronski novac?
Elektronski novac pre svega mogu izdavati institucije elektronskog novca. Reč je o privrednim društvima sa sedištem u Republici Srbiji koja za izdavanje elektronskog novca moraju dobiti dozvolu Narodne banke Srbije. Pored njih, elektronski novac mogu izdavati i banke, javni poštanski operator, Narodna banka Srbije, Uprava za trezor i drugi organi javne vlasti u Srbiji, u okviru svojih nadležnosti.
Ova oblast uređena je Zakonom o platnim uslugama i podzakonskim propisima Narodne banke Srbije. Zakonom su, između ostalog, određeni subjekti koji mogu izdavati elektronski novac, uslovi za dobijanje dozvole, pravila poslovanja, zaštita sredstava korisnika, otkup elektronskog novca i prava korisnika.
Narodna banka Srbije sprovodi nadzor nad izdavaocima elektronskog novca u delu koji se odnosi na izdavanje elektronskog novca i pružanje platnih usluga.
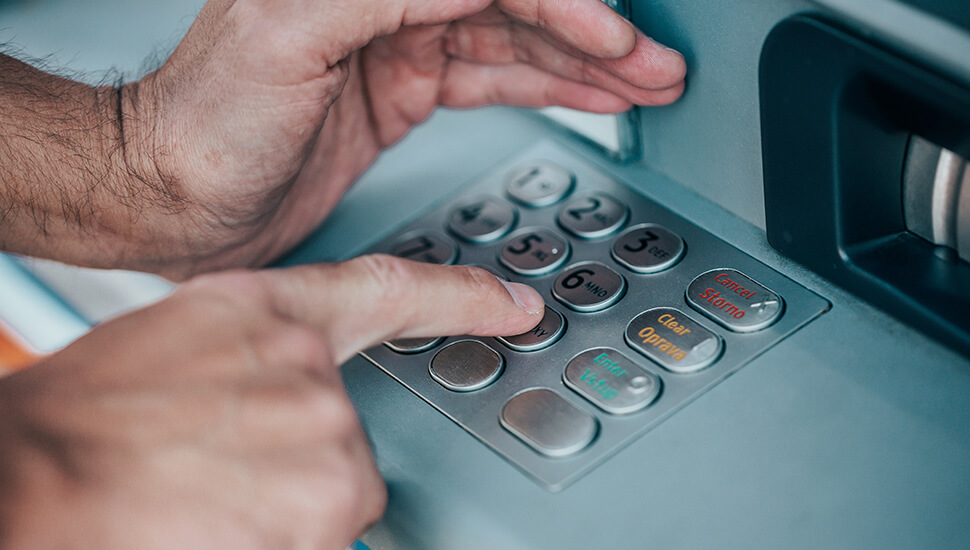
Kako su zaštićena sredstva korisnika elektronskog novca?
Zaštita novca korisnika jedno je od važnih pitanja kada je reč o elektronskom novcu.
Institucija elektronskog novca obavezna je da sredstva koja primi u vezi sa izdavanjem elektronskog novca drži odvojeno od sopstvenih sredstava, kao i od novca koji je od fizičkih i pravnih lica primila po drugim osnovima. Istovremeno, u svakom trenutku mora imati sredstva koja odgovaraju ukupnoj vrednosti izdatog elektronskog novca, ukoliko korisnik zatraži njegov otkup.
Blagojević posebno ističe da sredstva korisnika moraju biti zaštićena i od rizika koji mogu nastati poslovanjem same institucije. Ona ne mogu biti predmet izvršenja ili prinudne naplate, niti ulaze u stečajnu ili likvidacionu masu institucije.
Koja prava imaju korisnici i kome mogu da se obrate ako nastane problem?
Korisnik ima pravo da od izdavaoca zatraži otkup elektronskog novca. To znači da može zahtevati da mu se vrednost elektronskog novca koji poseduje isplati ili prenese u novčanim sredstvima, bilo u celosti ili samo delimično. Korisnici elektronskog novca, kao i drugi korisnici platnih usluga, imaju zaštitu koju pruža Zakon o platnim uslugama, bez obzira na način ili sredstvo kojim obavljaju plaćanje.
„Sva pravila koja važe i za korišćenje gotovog novca ili kartica važe i za elektronski novac, pa je neophodno voditi računa o njemu i prijaviti njegovu krađu, gubitak ili zloupotrebu”, naveo je Blagojević.
Ako korisnik smatra da izdavalac elektronskog novca nije postupao u skladu sa zakonom, ugovorom, opštim uslovima poslovanja ili dobrim poslovnim običajima, može tražiti zaštitu svojih prava i interesa. Zaštitu može ostvariti podnošenjem prigovora izdavaocu elektronskog novca, pritužbom Narodnoj banci Srbije ili kroz postupak posredovanja.
Da li su elektronski novac, digitalni novčanik i platna kartica isto?
Iako se u svakodnevnoj upotrebi ova tri pojma često povezuju, ona ne označavaju istu stvar. Elektronski novac predstavlja samu novčanu vrednost koja je izdata nakon što je izdavalac primio novčana sredstva.
Digitalni novčanik je, s druge strane, tehničko rešenje, najčešće aplikacija, koje korisniku omogućava pristup određenim sredstvima ili instrumentima plaćanja. U njemu se mogu čuvati podaci o platnim karticama, a u zavisnosti od konkretnog modela može omogućiti i pristup elektronskom novcu.
Platna kartica je platni instrument kojim korisnik pokreće platnu transakciju. Ona najčešće služi za raspolaganje novcem koji se nalazi na platnom računu, ali može omogućiti i korišćenje elektronskog novca ukoliko je takav model predvideo izdavalac.
Pročitajte još:
Jedna od najčešćih zabluda jeste da je elektronski novac isto što i novac koji se nalazi na bankovnom računu. Kako objašnjava Blagojević, radi se o posebnoj novčanoj vrednosti definisanoj zakonom, koja se izdaje nakon prijema novčanih sredstava.
Često se pogrešno smatra i da elektronski novac predstavlja oblik štednje. „Nije, jer institucije elektronskog novca ne prikupljaju depozite i ne plaćaju kamatu na sredstva koja korisnik drži u obliku elektronskog novca”, pojašnjava on.
Takođe, nije svako digitalno plaćanje istovremeno i plaćanje elektronskim novcem. Plaćanje karticom sa tekućeg računa, instant plaćanje ili korišćenje mobilnog bankarstva sami po sebi ne znače da korisnik koristi elektronski novac. Još jedna zabluda je izjednačavanje elektronskog novca sa virtuelnom valutom. Reč je o različitim pravnim kategorijama koje imaju i različit regulatorni okvir.
Kako će se elektronska plaćanja razvijati u narednim godinama?
Blagojević očekuje da će se razvoj nastaviti u pravcu još bržih, jednostavnijih i digitalnijih načina plaćanja, uz istovremeno unapređivanje bezbednosti i zaštite korisnika.
Srbija već ima razvijenu infrastrukturu za instant plaćanja, dok upotreba IPS NBS sistema nastavlja da raste. Izmenama Zakona o platnim uslugama uspostavljen je i pravni okvir za otvoreno bankarstvo, a uvedene su usluge iniciranja plaćanja i pružanja informacija o računu. Time se otvara prostor za razvoj novih fintech usluga i veći izbor za korisnike. Od maja 2026. godine Srbija je operativno uključena i u SEPA Credit Transfer šemu, što omogućava efikasnije obavljanje plaćanja u evrima sa inostranstvom.
Prema rečima Blagojevića, u narednom periodu može se očekivati sve veće povezivanje različitih načina plaćanja – od instant plaćanja i mobilnih aplikacija, preko digitalnih novčanika, do novih fintech usluga.
„Brzina i jednostavnost moraće da budu praćene visokim standardima bezbednosti i zaštite korisnika”, zaključio je Blagojević.




Otac i sin upravljaju najvećom svetskom sportskom imperijom
objavljeno 12.9.2026


Most Manajle čeka velika sanacija – radovi vredni 142,5 miliona dinara
objavljeno 14.9.2026

Država daje subvencije građanima za zamenu stolarije od 50 do 65 odsto
objavljeno 12.9.2026

Prve kazne za deljenje prevoza preko BlaBlaCar, iznosi i do 150.000 dinara
objavljeno 16.9.2026
Novi broj magazina „Biznis.rs” donosi brojne ekskluzivne poslovne priče, intervjue i dešavanja iz regiona i sveta…


Nema komentara. Budite prvi koji će ostaviti komentar.