
Može li Razvojna banka da bude šansa za MSP sektor?
AnalizaBankeIzdvajamoPoslovanje
17.11.2026 08:01 Autor: Ljiljana Begović 0


Studentska lista predložila je osnivanje Razvojne banke Srbije, koja bi nastala objedinjavanjem Fonda za razvoj i Agencije za osiguranje i finansiranje izvoza (AOFI). Nova institucija trebalo bi da olakša pristup finansiranju domaćoj privredi, pre svega malim i srednjim preduzećima koja se i dalje suočavaju sa brojnim preprekama prilikom zaduživanja.
Ideja je da Razvojna banka obezbedi povoljnije izvore finansiranja, duže rokove otplate i veći obim garancija, ali i da podrži investicije u proizvodnju, tehnologiju, izvoz i zelenu tranziciju.
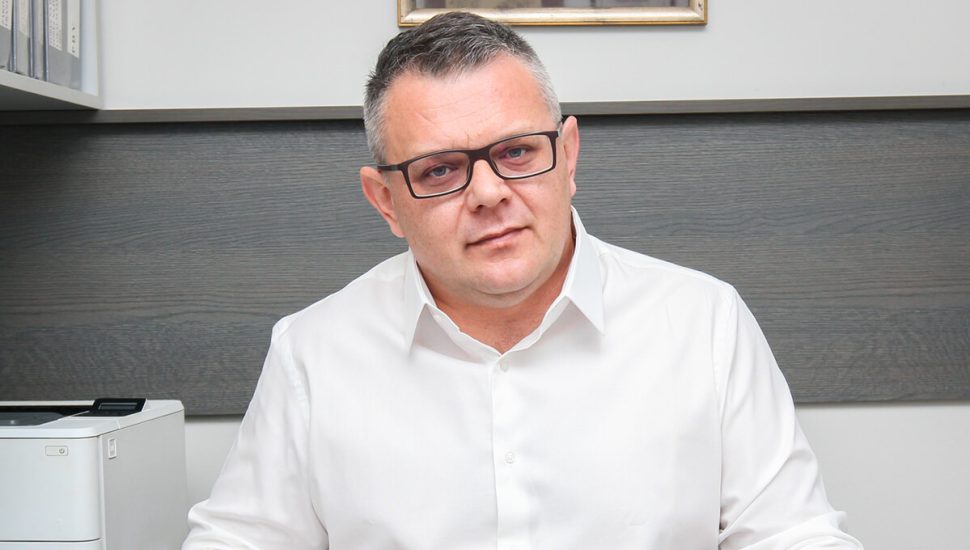
Koliko je osnivanje takve institucije opravdano i kakve bi konkretne koristi mogla da donese privredi? Poreski savetnik Aleksandar Vasić kaže u razgovoru za Biznis.rs da je Srbiji potrebna institucija koja bi sistemski rešavala problem dostupnosti kapitala za mala i srednja preduzeća. Ipak, upozorava da uspeh takvog modela ne zavisi samo od njenog osnivanja, već pre svega od načina na koji će biti organizovana i vođena.
„Mala i srednja preduzeća i preduzetnici zapošljavaju oko milion ljudi, što predstavlja skoro dve trećine zaposlenih u preduzećima, i stvaraju približno polovinu ukupne dodate vrednosti. Uprkos njihovom značaju za privredu, upravo ova kategorija poslovnih subjekata najteže dolazi do kredita. Razlozi su višestruki: imaju relativno malu kapitalnu osnovu i kratku kreditnu istoriju, često ne raspolažu dovoljnim sredstvima obezbeđenja, dok bankama obrada manjih kredita nije dovoljno isplativa u odnosu na troškove koje takvi poslovi stvaraju“, navodi Vasić.
Kako objašnjava naš sagovornik, postojeći sistem podrške delimično ublažava ove probleme kroz Fond za razvoj, AOFI i kreditne linije Evropske banke za obnovu i razvoj (EBRD) i Evropske investicione banke (EIB), koje se realizuju preko komercijalnih banaka.
Međutim, prema njegovim rečima, podrška je rascepkana, dok su mogućnosti Fonda za razvoj ograničene.
„Objedinjavanje postojećih instrumenata kroz Razvojnu banku moglo bi da omogući jednostavniji pristup sredstvima međunarodnih razvojnih institucija i njihovo usmeravanje ka dugoročnim razvojnim ciljevima“, smatra Vasić.
Ipak, iskustvo Razvojne banke Vojvodine pokazuje koliko je važno uspostaviti čvrste mehanizme kontrole. Ova banka je 2013. godine ostala bez dozvole za rad, a više od 70 odsto analiziranih kredita nije imalo nikakvo ili je imalo veoma slabo obezbeđenje.
Zbog toga je, prema Vasićevom mišljenju, važnije pitanje kako osnovati i organizovati Razvojnu banku nego samo da li je Srbiji takva institucija potrebna. Neophodni su profesionalan i nezavisan menadžment, javno dostupni kriterijumi za odobravanje finansiranja, transparentne odluke, zakonska ograničenja zaduženosti i izloženosti, nezavisna revizija i nadzor Narodne banke Srbije.
Da ovakav model može uspešno da funkcioniše pokazuju i primeri iz drugih evropskih zemalja. Hrvatska banka za obnovu i razvitak (HBOR) tokom 2024. godine odobrila je gotovo 800 miliona evra kredita privredi, od čega je oko dve trećine bilo namenjeno malim i srednjim preduzećima.
Njeni investicioni programi omogućavaju rokove otplate do 20 godina i grejs period do tri godine. Sličan model primenjuju slovenačka SID banka i nemački KfW, kod kojih su upravljanje i odgovornost jasno odvojeni od dnevne politike.
Kada je reč o konkretnim načinima na koje bi Razvojna banka mogla da unapredi finansiranje domaćih preduzeća, Vasić izdvaja nekoliko instrumenata, među kojima su povoljnije kamatne stope, duži rokovi otplate, garancije i finansiranje projekata koje komercijalne banke procenjuju kao previše rizične.
„Jedna od mogućnosti jeste obezbeđivanje jeftinijih izvora finansiranja, čime bi se smanjila cena kredita za privredu. Prosečna kamata na nove dinarske kredite privredi kreće se oko osam odsto, dok mikropreduzeća plaćaju i više. Sredstva razvojnih banaka, budžeta i fondova Evropske unije mogla bi da omoguće povoljnije uslove zaduživanja. Međutim, niža kamata sama po sebi ne rešava problem ukoliko preduzeće ne ispunjava uslove za dobijanje kredita“, ocenjuje Aleksandar Vasić.

Za investicije u opremu, proširenje proizvodnih kapaciteta i nove tehnologije posebno bi značajni bili duži rokovi otplate i grejs periodi. Takva ulaganja zahtevaju vreme da počnu da donose prihode, zbog čega ih je teško finansirati kreditima sa kratkim rokovima dospeća. Komercijalne banke, pritom, retko nude dugoročnije finansiranje malim preduzećima.
Ipak, Vasić smatra da bi najdelotvorniji instrument mogle da budu garancije i podela kreditnog rizika, jer se na taj način rešava jedna od najvećih prepreka za finansiranje malih i srednjih preduzeća – nedostatak odgovarajućeg kolaterala.
Kada bi Razvojna banka preuzela deo rizika, komercijalne banke mogle bi da odobravaju kredite i preduzećima koja inače ne bi prošla njihove standardne kriterijume. Kao primer navodi nemački KfW, koji u jednom od svojih programa za mala i srednja preduzeća preuzima polovinu rizika.
Važno je, međutim, da banka koja plasira kredit zadrži deo rizika, kako bi i dalje imala interes da pažljivo procenjuje održivost projekata.
Takođe, prema rečima našeg sagovornika, Razvojna banka mogla bi da pruži podršku i projektima koji nose veći rizik, ali imaju značajan razvojni potencijal. To se pre svega odnosi na startape, inovacije, izvozne poslove, izdavanje garancija za tendere i avanse, kao i investicije u manje razvijenim područjima Srbije.
Granica takve podrške, upozorava Vasić, mora biti jasno postavljena: razvojna banka ne sme da pokriva gubitke neodrživih preduzeća niti da subvencioniše projekte koji bi bili realizovani i bez njene pomoći.
Pročitajte još:
„Pored finansiranja, važan segment rada nove institucije trebalo bi da bude i savetodavna podrška privredi. Mnogim malim i srednjim preduzećima potrebna je pomoć u izradi poslovnih planova, projekcija novčanih tokova i pripremi investicionih projekata. Dešava se da preduzeća ne dobiju kredit ne zato što je njihova poslovna ideja loša, već zato što ne umeju na odgovarajući način da predstave projekat i njegovu finansijsku održivost“, naglašava poreski savetnik Aleksandar Vasić.
Zbog toga bi, zaključuje on, najbolje rezultate dala kombinacija razvojne banke, garantnog fonda i savetodavne podrške, uz plasiranje sredstava preko komercijalnih banaka, a ne mimo njih. Na taj način Razvojna banka ne bi bila konkurencija postojećem bankarskom sektoru, već institucija koja bi popunjavala njegove nedostatke i omogućila da do kapitala dođu i ona preduzeća koja danas teško ispunjavaju uslove za finansiranje.




Novi broj magazina „Biznis.rs” donosi brojne ekskluzivne poslovne priče, intervjue i dešavanja iz regiona i sveta…
| Valuta | Srednji kurs |
|---|---|
 EUR — Evro | 117,6103 |
 USD — Američki dolar | 106,6857 |
 CHF — Švajcarski franak | 127,2426 |
 GBP — Britanska funta | 140,9182 |
 BAM — Konvertibilna marka | 60,1332 |
Izvor: Narodna banka Srbije. Kurs je izražen u RSD za jedinicu valute.


Nema komentara. Budite prvi koji će ostaviti komentar.