
Euribor na najvišem nivou od početka godine – Šta to znači za korisnike kredita u Srbiji?
AnalizaBankeIzdvajamoPoslovanjeSrbija
15.9.2026 11:35 Autor: Marija Jovanović 0
Upravni savet Evropske centralne banke (ECB) još jednom je povećao tri ključne kamatne stope za 25 baznih poena. Nakon ove odluke donete prošlog četvrtka, kamatna stopa na novčani depozit povećana je na 2,5 odsto, stopa na glavne operacije refinansiranja na 2,65 odsto, dok je stopa na graničnu kreditnu liniju povećana na 2,90 odsto.
Odluke ECB-a važne su za građane Srbije koji otplaćuju kredite vezane za evro, jer monetarna politika centralne banke evrozone snažno utiče na kretanje euribora – iako ga ECB ne određuje direktno.
Direktor BBS Capital Investment Group Vladimir Vasić u razgovoru za Biznis.rs ističe da je odluka ECB-a očekivana i logična.
„Ovo je drugo povećanje ove godine. Ključni razlog je energetski šok iz sukoba na Bliskom istoku: nafta je iznad 100 dolara po barelu, a ECB projektuje inflaciju od oko tri odsto u 2026. i 2,5 odsto u 2027. godini, znatno iznad cilja od dva odsto. Centralna banka ne može da spusti cenu nafte, ali može da spreči da se privremeni šok pretvori u trajna inflaciona očekivanja“, navodi Vasić.
Euribor raste od početka godine
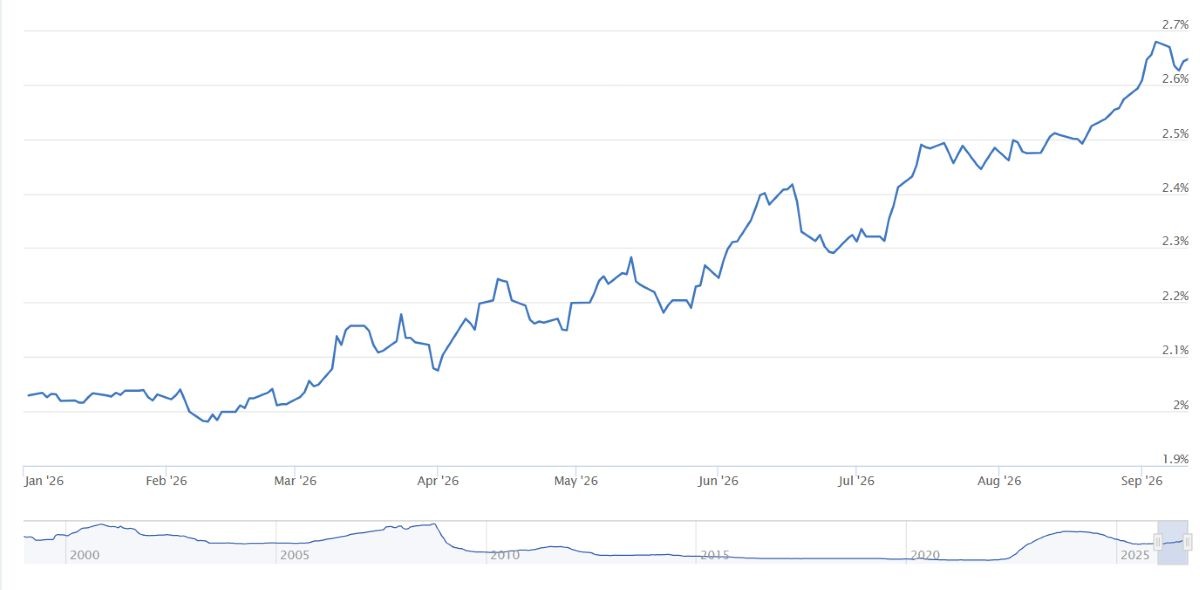
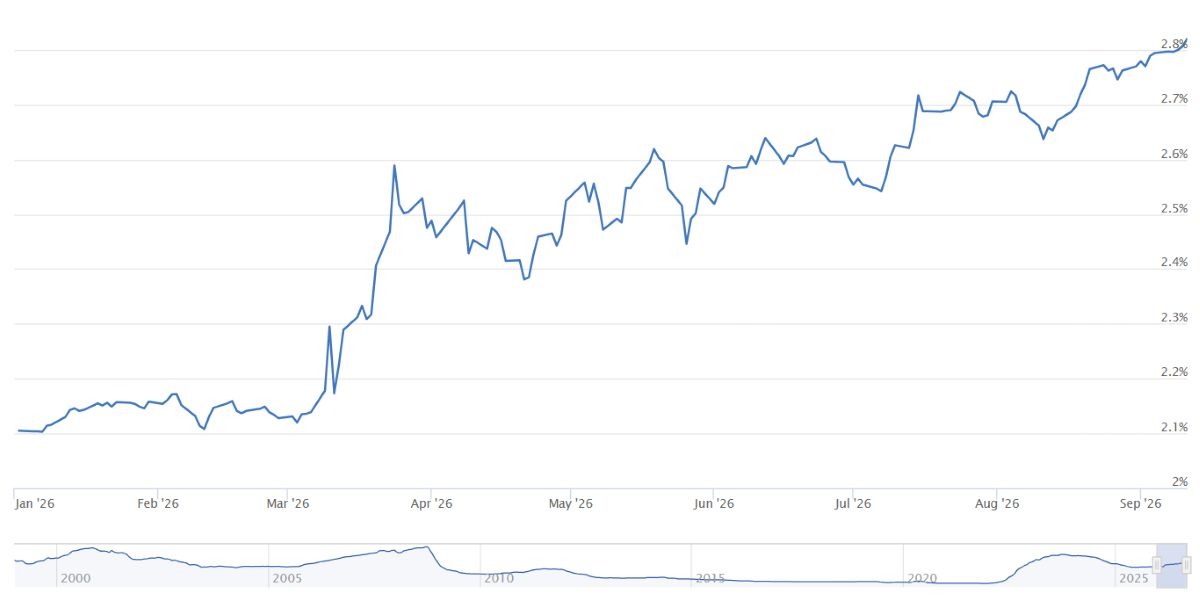
Od početka godine primetan je rast i tromesečnog i šestomesečnog euribora. Tromesečni euribor (3M) porastao je sa 2,029 odsto, koliko je iznosio u januaru, na 2,647 odsto prema podacima od 11. septembra. Šestomesečni euribor u istom periodu povećan je sa 2,105 na 2,820 odsto.
Tromesečni euribor je tako od početka godine porastao skoro za trećinu (30,5 odsto), odnosno za 0,618 procentnih poena, dok je šestomesečni euribor povećan za oko 34 odsto, odnosno 0,715 procentnih poena.
Prema Vasićevim rečima, tržište već uračunava mogućnost još jednog povećanja od 25 baznih poena do kraja godine, zbog čega bi euribor tokom 2027. mogao da ostane na aktuelnom nivou ili malo iznad njega.
„Za Srbiju je efekat direktan jer su skoro svi stambeni krediti i najveći deo kredita privredi indeksirani u evrima sa promenljivom kamatnom stopom. Odluka NBS da zadrži referentnu stopu na 5,75 odsto pomaže samo korisnicima dinarskih kredita. Postojeće rate rastu na sledećem usklađivanju, novi krediti se odobravaju po višoj ceni, a banke postaju opreznije kod procene kreditne sposobnosti“, objašnjava naš sagovornik.
Euribor (Euro Interbank Offered Rate) predstavlja referentnu kamatnu stopu na evropskom međubankarskom tržištu, odnosno stopu po kojoj vodeće evropske banke pozajmljuju novac jedna drugoj. Njegovo kretanje, međutim, ima mnogo širi značaj jer predstavlja osnov za obračun kamata na stambene i gotovinske kredite, zajmove kompanijama i brojne druge finansijske instrumente.
Promenljive kamatne stope po kojima se u Srbiji obračunavaju krediti čija je otplata vezana za evro najčešće se sastoje od dva dela – tromesečnog (3M) ili šestomesečnog (6M) euribora i fiksnog dela, odnosno marže banke, izražene u procentima, koja ostaje nepromenjena tokom perioda otplate kredita.
Koliko rast euribora povećava ratu?
Vladimir Vasić naglašava da za dužnika nije najvažnije za koliko je euribor procentualno porastao, već za koliko procentnih poena je povećana kamatna stopa na njegov kredit.
„Kamata na kredit se sastoji iz euribora i fiksne marže banke, pa rast euribora od 0,7 procentnih poena znači rast kamate od tačno toliko na ceo preostali dug. Dužnik ne oseća procentualni rast euribora od 30 odsto, on oseća 0,7 poena više kamate“, objašnjava naš sagovornik.
Konkretan efekat može se videti na primeru stambenog kredita od 100.000 evra na 25 godina, uz kamatu koja se sastoji od šestomesečnog euribora i marže banke od tri odsto.
„Sa euriborom od 2,105 odsto rata je oko 591 evro, dok je sa euriborom od 2,820 odsto oko 633 evra. Razlika je oko 42 evra mesečno, odnosno oko 510 evra godišnje, samo zbog kretanja euribora od početka godine“, navodi Vasić.
Kako dodaje, gruba računica za građane pokazuje da na svakih 100.000 evra preostalog duga sa dugim rokom otplate povećanje euribora od 0,25 procentnih poena znači oko 15 evra veću mesečnu ratu.
Efekat je još izraženiji kod privrede. Prema Vasićevom primeru, firma sa kreditom za obrtna sredstva od 500.000 evra vezanim za tromesečni euribor zbog ovogodišnjeg rasta euribora plaća oko 3.100 evra više kamate godišnje.
„To je novac koji direktno odlazi iz dobiti“, dodaje Vasić.
Kada će dužnici osetiti rast euribora
Promenljivi deo kamate, odnosno euribor, usklađuje se sa rokovima definisanim ugovorom o kreditu. Kod kredita vezanih za šestomesečni euribor kamata se usklađuje dva puta godišnje, dok se kod tromesečnog euribora usklađivanje vrši četiri puta godišnje. Zbog toga promene euribora direktno utiču na visinu kamate, a samim tim i na mesečnu ratu kredita.
„Datumi nisu propisani zakonom i razlikuju se od banke do banke. Najčešće su to prvi dani kvartala, odnosno polugodišta, ali kod nekih banaka usklađivanje prati datum puštanja kredita. Razlikuje se i koja vrednost euribora se uzima: kod nekih banaka vrednost na tačno određeni dan, na primer poslednjeg radnog dana prethodnog perioda ili dva radna dana pre početka novog, a kod nekih prosek za prethodni mesec“, objašnjava Vasić.
Zbog toga će, prema njegovim rečima, dužnici sa šestomesečnim euriborom u najčešćem slučaju novi rast osetiti kroz ratu od januara 2027. godine, dok bi korisnici kredita vezanih za tromesečni euribor mogli da ga osete već od oktobra.
Pročitajte još:
Vasić savetuje građanima da pre narednog usklađivanja provere nekoliko ključnih stavki u ugovoru i planu otplate – koji euribor je ugovoren i kolika je marža banke, datume usklađivanja i način na koji se utvrđuje vrednost euribora, kao i da li postoji odredba o najnižoj vrednosti euribora (floor).
Takođe treba proveriti koliko iznosi naknada za prevremenu otplatu, da li banka nudi prelazak na fiksnu kamatnu stopu, kao i obavezu banke da pre primene nove rate dostavi obaveštenje i novi plan otplate, u skladu sa Zakonom o zaštiti korisnika finansijskih usluga.
„Moja preporuka je da se rata ne posmatra kao nešto što se dešava dužniku, nego kao trošak koji se planira. Ko danas zna svoj datum usklađivanja i maržu, može unapred da izračuna ratu za januar i da odluči da li mu se isplati refinansiranje, fiksna stopa ili delimična prevremena otplata“, zaključuje Vasić.





Novi broj magazina „Biznis.rs” donosi brojne ekskluzivne poslovne priče, intervjue i dešavanja iz regiona i sveta…


Nema komentara. Budite prvi koji će ostaviti komentar.