
Sve ranjivosti srpske privrede u 2027: Inflacija i rast BDP-a između rata i EXPO-a
Bolji posaoInfrastrukturaInvesticijeIzdvajamoPoslovanjeSrbija
21.11.2026 08:01 Autor: Jelena Stjepanović 0


Srpska privreda dočekuje 2027. godinu u ambijentu u kojem se spoljni šokovi i unutrašnji strukturni izazovi sve snažnije prepliću, dok je neizvesno kada će država dobiti novi budžet i da li će EXPO uspeti da obezbedi tako snažan uticaj na privredni rast kao što se to ranije očekivalo.
Prema novembarskom Izveštaju o inflaciji Narodne banke Srbije (NBS), osnovni makroekonomski okvir i dalje počiva na relativno otpornoj domaćoj tražnji, ali su izgledi za privredni rast i stabilnost cena izloženi izraženim asimetričnim rizicima
U tom kontekstu, ključno pitanje za ekonomiju Srbije nije samo koliko će BDP porasti, već koliko će rast biti otporan na energetske, trgovinske i geopolitičke potrese.
Geopolitički rizici: bliskoistočni sukob, energenti i nove trgovinske barijere
Narodna banka Srbije ocenjuje da najveći i najnepredvidljiviji izvor rizika za domaću ekonomiju u sledećoj godini dolazi iz međunarodnog okruženja, pre svega zbog produženog sukoba na Bliskom istoku i njegovog uticaja na globalna tržišta energenata, transporta i lance snabdevanja.
Iako je globalni indeks geopolitičkog rizika (GPR) znatno ispod martovskog vrhunca iz 2026. godine, on ostaje na povišenom nivou, a geopolitičke tenzije se direktno prelivaju na investiciono i potrošačko poverenje, kao i na tokove kapitala.
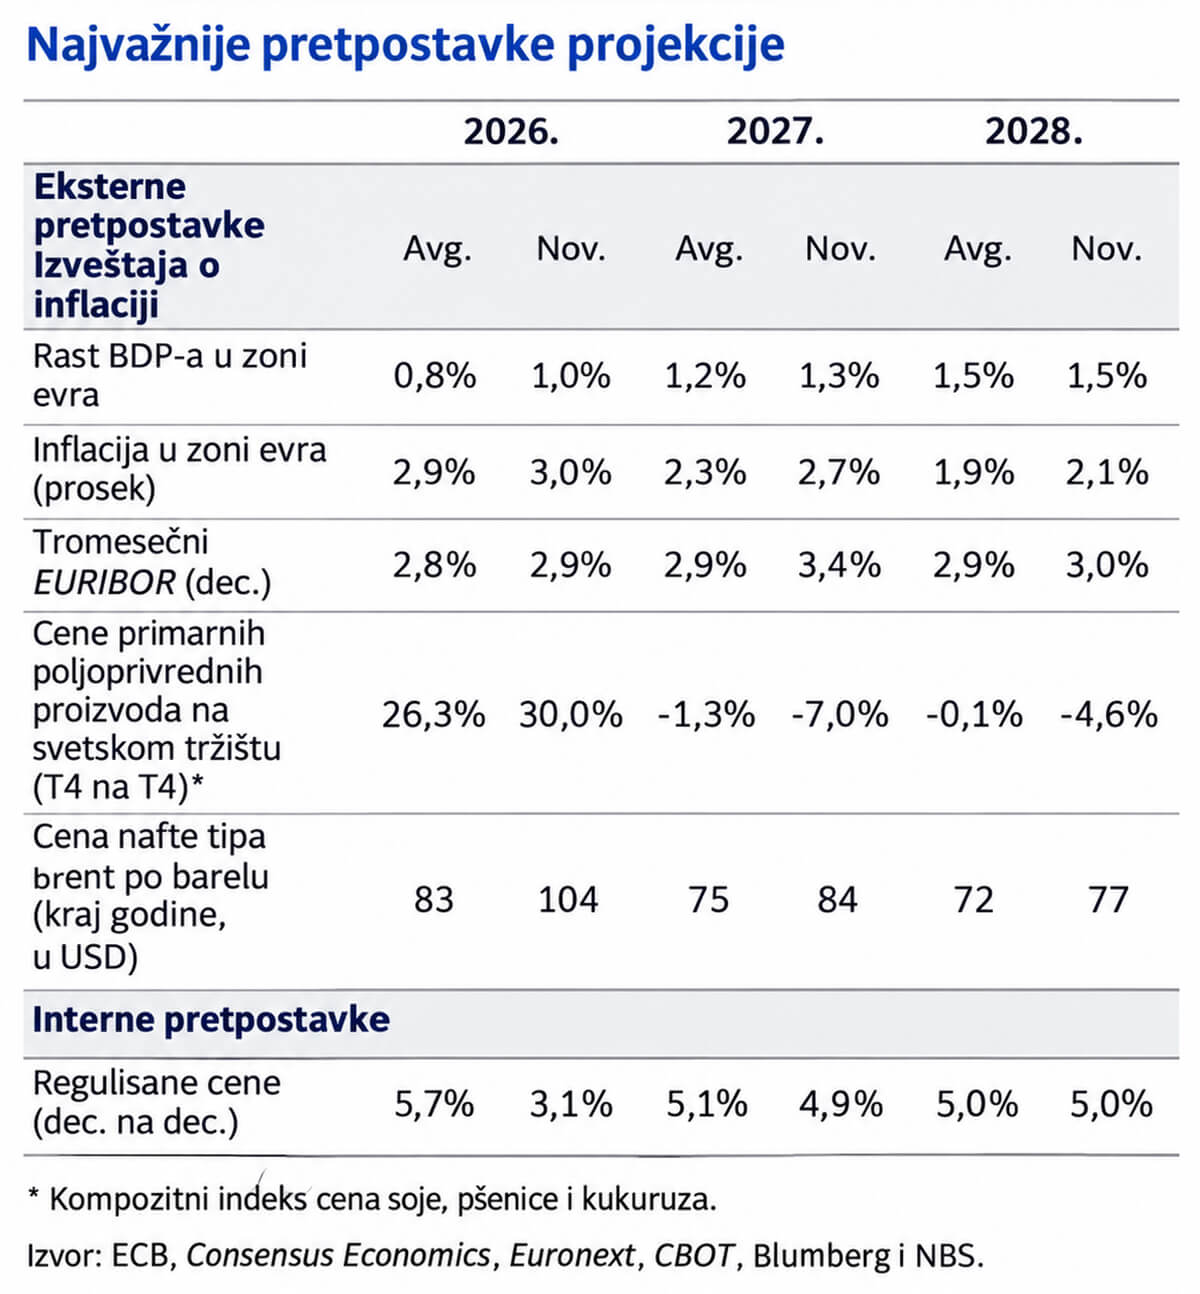
Energetski šok već je ostavio opipljiv trag. Cena nafte tipa Brent dostigla je krajem oktobra oko 117 dolara po barelu, dok je globalni indeks kontejnerskog transporta bio za 82 odsto viši nego krajem februara 2026, neposredno pred izbijanje sukoba na Bliskom istoku.
Istovremeno, reperna cena prirodnog gasa na čvorištu TTF skočila je u oktobru na oko 87 evra po megavat-satu, što je čak 152 odsto više nego godinu dana ranije i najviši nivo od decembra 2022. godine.
Prema fjučersima, cena gasa će ostati blizu tog nivoa do kraja prvog tromesečja 2027, nakon čega bi do kraja godine trebalo da se spusti na oko 60 evra po megavat-satu, dok analitičari Consensus Economics-a očekuju nešto izraženiji pad ka oko 44 evra po megavat-satu krajem 2027.
Pored energenata, srpska privreda se suočava i sa promenjenim regulatornim okvirom u Evropskoj uniji. Od 1. jula 2026. godine na snazi su stroža pravila EU za uvoz čelika, uz smanjene bescarinske kvote, carinu za 50 odsto veću za količine iznad kvote i stroži nadzor porekla duž lanca proizvodnje.
EXPO 2027: Šansa za usluge i izvoz, ali uz rizik manje posete
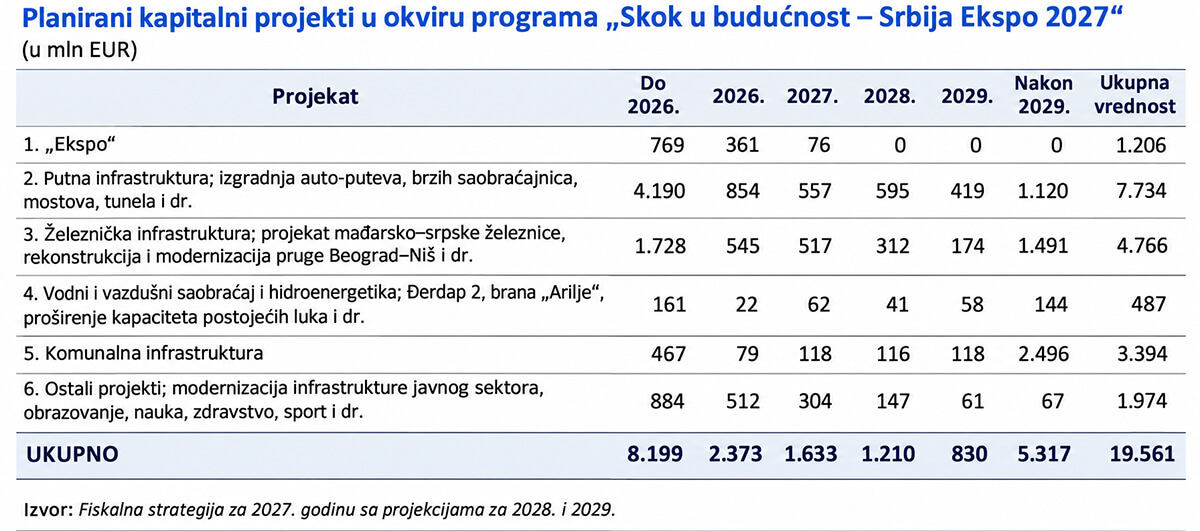
Specijalizovana međunarodna izložba EXPO u 2027. godini jedan je od ključnih pozitivnih faktora u projekciji rasta, ali istovremeno i važan rizik. Očekuje se da će dolazak stranih posetilaca dati snažan podsticaj izvozu usluga, naročito turističkih i poslovnih, i time pomoći da neto izvoz u 2027. ima pozitivan doprinos od 0,2 procentna poena, kao i da podrži skok doprinosa uslužnih sektora na tri procentna poena.
Međutim, NBS upozorava da produženi energetski šok i njegove posledice na globalnu ekonomsku aktivnost i putovanja mogu dovesti do toga da broj posetilaca bude manji od očekivanog. U tom slučaju, pozitivni efekti EXPO-a na BDP i inflaciju u 2027. bili bi skromniji od projektovanih. Uz to, treba napomenuti da još nije poznat odnos novih vlasti prema obimnim ulaganjima u izgradnju kapaciteta potrebnih za ovu manifestaciju i samom njenom održavanju.
Paralelno sa tim, od početka 2026. godine primena mehanizma za prekogranično prilagođavanje cene ugljenika (CBAM) počela je da menja troškovnu računicu za izvoznike gvožđa i čelika, aluminijuma, cementa, đubriva, vodonika i električne energije.
S obzirom na to da su ovi proizvodi u 2025. činili 11,3 odsto ukupnog robnog izvoza Srbije u EU, pri čemu gvožđe i čelik učestvuju sa oko pet procenata, a električna energija i aluminijum sa po oko tri odsto, cenovna konkurentnost u tim segmentima u 2027. može biti pod dodatnim pritiskom.
Sa druge strane, postoji jedan značajan unutrašnji rizik koji se odnosi na dalje poslovanje Naftne industrije Srbije (NIS). Iako je operativna licenca OFAC-a produžena do 11. decembra, proces prodaje mađarskom MOL-u je dugotrajan i i dalje veoma neizvestan. Uz to, prekid isporuke zbog curenja na JANAF-u dodatno je usložio situaciju mogućnošću kratkotrajnog prekida proizvodnje.
Rizici za inflaciju: energetski šok, poljoprivreda i niska baza
Dok je tokom većeg dela ove godine kretanje cena bilo relativno umereno, kraj godine donosi pojačane inflatorne pritiske, povećanje referentne kamatne stope i poskupljenje novca. Prema centralnoj projekciji NBS, međugodišnja inflacija će se do kraja 2026. kretati oko gornje granice cilja, ali će u 2027. u proseku iznositi 4,9 odsto, što je više nego što se očekivalo u avgustu.
Glavni pokretači tog ubrzanja u 2027. biće produženi energetski šok i skuplje sirovine, jer rast svetskih cena nafte i drugih primarnih proizvoda, sporiji pad cena u skladu s fjučersima i viša uvozna inflacija direktno i indirektno podižu troškove u lancima snabdevanja.
Na to se nadovezuju uticaj poljoprivrede jer se očekuje da svetske cene pšenice, kukuruza i soje krajem 2026. godine budu za 30 odsto više nego krajem 2025, pre nego što tokom 2027. blago padnu za oko sedam odsto.
Osim prelivanja svetskih cena poljoprivrednih proizvoda, NBS procenjuje da će na domaćem tržištu cene primarnih poljoprivrednih proizvoda početi da rastu od četvrtog tromesečja 2026. zbog skupljih inputa kao što su energenti, đubriva i transport, a u 2027. se na njih nadovezuje i niska ovogodišnja baza kod voća i povrća, što će povećavati pritisak na cene hrane.

Kada je reč o realnom rastu zarada u privatnom sektoru, očekuje se da umesto ovogodišnjih 7,5 odsto u sledećoj godini uspori na četiri procenta.
Sa druge strane, regulisane cene bi u 2027. mogle da porastu za oko 4,9 odsto, uglavnom kroz poskupljenje komunalnih usluga i cigareta, uz doprinos inflaciji u rasponu od 0,5 do 0,9 procentnih poena.
Zbog kombinacije ovih faktora NBS očekuje da će inflacija tokom većeg dela 2027. biti iznad gornje granice cilja, da bi vrhunac dostigla u trećem tromesečju sledeće godine zbog niske baze kod voća i povrća, a zatim se krajem godine vratila u granice cilja i postepeno približavala centralnoj vrednosti od tri odsto. Ipak, ukoliko energetski šok potraje i izazove snažnije sekundarne efekte i prelivanje troškova na ostale proizvode i usluge, inflatorni rizici ostaju izraženo asimetrični naviše.
Odakle dolazi rast BDP-a i koji su rizici za privrednu aktivnost
Ako se govori o privrednom rastu, NBS je za godinu pred nama revidirala naniže rast BDP-a sa 4,5 na četiri odsto, prvenstveno zbog više ovogodišnje baze, geopolitičkih tenzija, energetske neizvesnosti i sporijeg oporavka eksterne tražnje. U srednjem roku očekuje se stabilizacija rasta na oko 3,5 odsto godišnje.
Domaća tražnja ostaje okosnica privrednog rasta. Privatna potrošnja je najveći pokretač sa projektovanim doprinosom od 2,8 procentnih poena u 2027. godini, što je na istom nivou kao u ovoj, dok u 2028. pada na 2,3 procentna poena. Naslanja se dominantno na rast zarada i penzija, priliv doznaka iz inostranstva veći od pet milijardi evra i dalju kreditnu aktivnost stanovništva, mada bi jači inflatorni pritisci mogli da umanje realnu kupovnu moć.
Investicije u osnovna sredstva podržane su infrastrukturnim projektima u saobraćajnoj, energetskoj i komunalnoj infrastrukturi, dok je državna potrošnja u 2027. projektovana sa blažim pozitivnim doprinosom od 0,2 procentna poena, nakon 0,6 procentnih poena u 2026, u skladu s pretpostavkom da će budžet i ekonomski program nove vlade poštovati fiskalna pravila i smanjivati fiskalni deficit.
Neto izvoz, koji u 2026. ima negativan doprinos od minus 0,6 procentnih poena, u 2027. bi trebalo da pređe u pozitivnu zonu sa doprinosom od 0,2 procentna poena, ali uz rizik da povećan uvoz energenata i slabija eksterna tražnja umanje taj efekat.
Šta kažu međunarodne finansijske institucije i zona evra
Spoljni ambijent za Srbiju u velikoj meri oblikuju kretanja u zoni evra, kao najvažnijem trgovinskom partneru, i globalne inflatorne procene. MMF je u oktobru 2026. projektovao ubrzanje globalne inflacije na 4,7 odsto u 2026, pre povratka na nivo od 4,1 odsto dogodine. ECB je u septembru zadržala prosečnu godišnju inflaciju u zoni evra na tri odsto u 2026, dok je za narednu revidirala projekcije naviše na 2,5 odsto, dok je bazna inflacija u zoni evra projektovana na 2,5 odsto ove i 2,6 odsto dogodine.
Analitičari Consensus Economics-a u oktobru su procenili rast BDP-a zone evra na jedan odsto u 2026. i 1,3 odsto u 2027, uz oporavke industrije u Nemačkoj i usluga u Španiji i Italiji. Istovremeno, upozorava se na slabije izglede za Francusku zbog rasta javnog duga, političke neizvesnosti i slabog rasta, što se već odrazilo na pad vrednosti francuskih obveznica i slabljenje evra prema dolaru, otvarajući potencijalni rizik od šire krize javnog duga u zoni evra nalik periodu od 2009. do 2012. godine.
Doprinos pojedinih grana rastu BDP-a
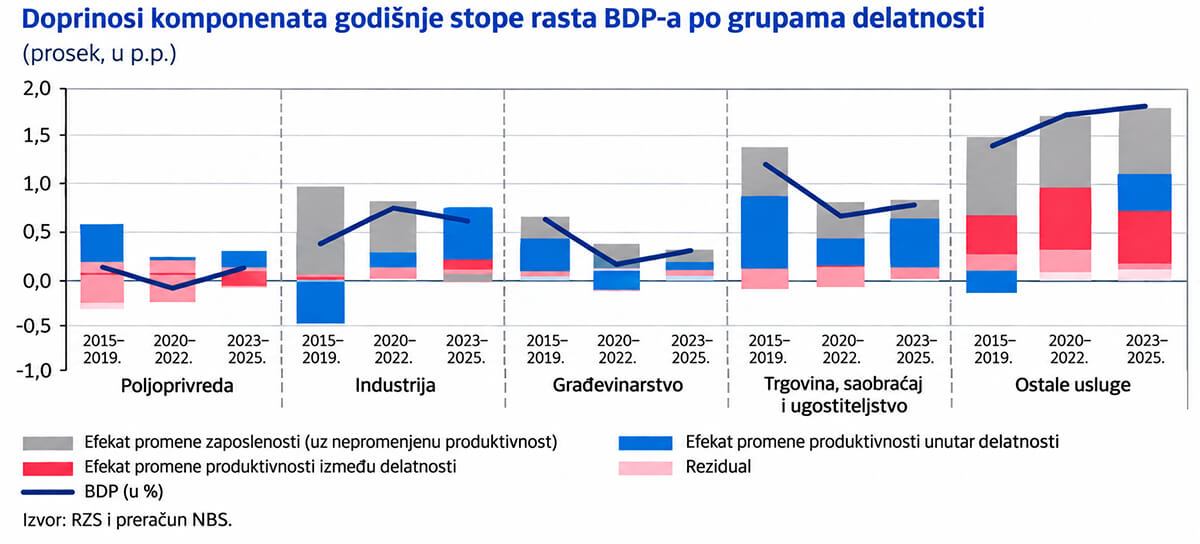
Sa proizvodne strane slika je jasno podeljena između dominantnog uslužnog sektora i postepenog oporavka industrije i infrastrukture. Uslužne delatnosti ostaju glavni motor rasta BDP-a, a njihov doprinos se u 2027. procenjuje na tri procentna poena, nakon 2,1 procentna poena u 2026. i uz očekivano usporavanje na 2,2 procentna poena u 2028, delimično podstaknuto efektima održavanja specijalizovane izložbe EXPO.
Neto porezi trebalo bi da daju pozitivan doprinos od prosečno 0,6 procentnih poena godišnje, vođen potrošnjom i aktivnošću u uslugama.
Prerađivačka industrija je najznačajniji proizvodni sektor sa projektovanim doprinosom od 0,3 procentna poena u 2027, nakon 0,2 procentna poena u 2026. i uz rast na 0,4 procentna poena u 2028, zahvaljujući ranijim investicijama i očekivanom oporavku spoljne tražnje, ali uz izloženost CBAM-u i kvotama za čelik.
U energetici i rudarstvu očekuje se postepeni oporavak uz strukturne reforme u okviru aranžmana s MMF-om i širenje kapaciteta obnovljivih izvora energije, dok infrastrukturni projekti ostaju važan oslonac investicione aktivnosti, iako energetski i troškovni pritisci mogu usporiti tempo.
Pesimističan i optimističan scenario: dva različita lica 2027. godine
NBS u pesimističnom scenariju pretpostavlja se da će sukob na Bliskom istoku trajati duže nego u osnovnom scenariju i da će Ormuski moreuz biti blokiran, što bi podiglo prosečnu svetsku cenu nafte u 2027. na oko 126 dolara po barelu, uz vrhunac u prvom tromesečju 2027. i postepeni pad ka 110 dolara u 2028.
U tom slučaju u zoni evra bi prosečna inflacija iznosila 3,3 odsto u 2027, dok bi realni rast BDP-a bio niži nego u osnovnom scenariju i iznosio 0,7 odsto. Za Srbiju bi to značilo višu prosečnu inflaciju za 0,6 procentnih poena u 2027. u odnosu na osnovni scenario i iznosila 5,5 odsto, dok bi realni rast BDP-a u 2027. bio niži za 0,4 procentna poena zbog slabije domaće tražnje, manjeg realnog dohotka i veće averzije investitora prema riziku.
U optimističnom scenariju geopolitičke tenzije bi se razrešile brže nego u osnovnom, uz podršku pregovora SAD i Irana, ublažavanje američkih sankcija na izvoz ruskog dizela i veću ponudu nafte iz zemalja članica OPEC-a i SAD, što bi spustilo prosečnu cenu nafte na oko 78 dolara po barelu u 2027. i oko 67 dolara u 2028.
Pročitajte još:
To bi smanjilo troškove transporta i proizvodnje, ublažilo globalnu neizvesnost i pritiske za dalje zaoštravanje monetarne politike vodećih centralnih banaka, dok bi u zoni evra inflacija bila nešto niža za po 0,1 procentni poen u 2027. i iznosila 2,6 odsto, a rast BDP-a viši za po 0,1 procentni poen i iznosio 1,4 odsto u 2027.
U Srbiji bi prosečna inflacija u 2027. u tom slučaju bila niža za 0,4 procentna poena nego u osnovnom scenariju i iznosila bi 4,5 odsto zbog nižih svetskih cena primarnih proizvoda i niže inflacije u zoni evra.
Sutra: Kako je zapošljavanje od motora rasta postalo klip u točkovima srpske privrede?


Novi broj magazina „Biznis.rs” donosi brojne ekskluzivne poslovne priče, intervjue i dešavanja iz regiona i sveta…
| Valuta | Srednji kurs |
|---|---|
 EUR — Evro | 117,6412 |
 USD — Američki dolar | 107,0731 |
 CHF — Švajcarski franak | 127,1659 |
 GBP — Britanska funta | 140,4000 |
 BAM — Konvertibilna marka | 60,1490 |
Izvor: Narodna banka Srbije. Kurs je izražen u RSD za jedinicu valute.


Nema komentara. Budite prvi koji će ostaviti komentar.